
Säule 3a für Expats in der Schweiz: Frist 2026, Maximalbetrag 2027 und was beim Wegzug gilt
Die Säule 3a ist das steuerlich abzugsfähige Vorsorgekonto der Schweiz. Ausländer nutzen sie wie alle anderen. Drei Punkte betreffen Expats besonders: der Abzug bei Quellensteuer, Nachzahlungen für verpasste Jahre und die Auszahlung beim Wegzug.
Veröffentlicht 16. November 2026 · Geprüft & aktualisiert 16. November 2026 · Von bergmoney Research
Wer in der Schweiz ein AHV-pflichtiges Erwerbseinkommen hat, darf in die Säule 3a einzahlen, unabhängig von Nationalität und Bewilligung. Mit Pensionskasse liegt der Maximalbetrag 2026 bei CHF 7'258 und 2027 bei CHF 7'373. Die Einzahlung für 2026 muss bis am 31. Dezember 2026 auf dem 3a-Konto sein. Wer Quellensteuer zahlt, erhält den Abzug nur auf Antrag, bis am 31. März 2027. Beim definitiven Wegzug können Sie das ganze Guthaben beziehen.
Affiliate-Offenlegung: Einige Links auf dieser Seite (Alpian, Yapeal) sind Affiliate-Links. Wenn Sie darüber ein Konto eröffnen, erhalten wir möglicherweise eine Empfehlungsvergütung ohne Mehrkosten für Sie. Unsere redaktionelle Position wird nicht durch Empfehlungsvergütungen beeinflusst. Diese Seite ist eine allgemeine Information und keine Steuer- oder Anlageberatung. Lesen Sie, wie wir Geld verdienen.
Auf dieser Seite
Was die Säule 3a ist und wer sie nutzen darf
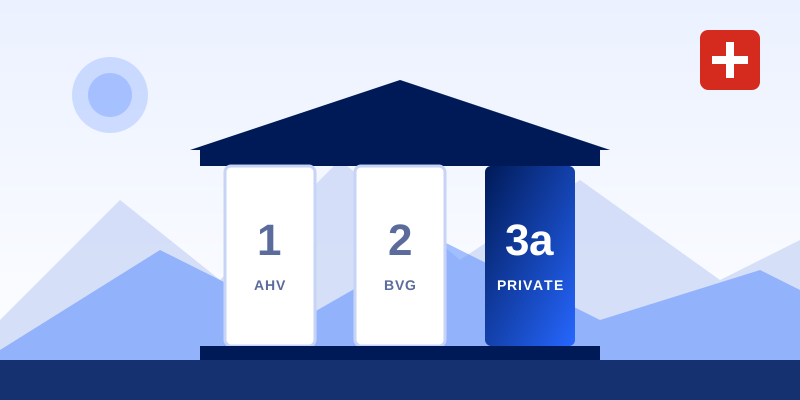
Die Schweizer Vorsorge steht auf drei Säulen. Die erste ist die staatliche Rente (AHV), die zweite die Pensionskasse des Arbeitgebers (BVG), die dritte das private Sparen. Die Säule 3a ist der gebundene Teil der dritten Säule: Das Geld bleibt bis zur Pensionierung gesperrt, dafür ziehen Sie die Beiträge vom steuerbaren Einkommen ab.
Einzahlen darf, wer in der Schweiz ein AHV-pflichtiges Erwerbseinkommen hat. Nationalität und Bewilligung (B, C, L, G oder S) spielen keine Rolle. Ohne Erwerbseinkommen, etwa als nicht erwerbstätiger Ehepartner, ist keine Einzahlung möglich.
Beziehen können Sie das Guthaben ab 60, fünf Jahre vor dem AHV-Referenzalter. Früher geht es beim Kauf von selbst bewohntem Wohneigentum, bei der Aufnahme einer selbstständigen Erwerbstätigkeit, bei Invalidität und beim definitiven Wegzug aus der Schweiz.
Maximalbeträge 2026 und 2027
| Ihre Situation | 2026 | 2027 |
|---|---|---|
| Angestellt, mit Pensionskasse | CHF 7'258 | CHF 7'373 |
| Erwerbseinkommen ohne Pensionskasse (viele Selbstständigerwerbende) | 20% des Nettoerwerbseinkommens, höchstens CHF 36'288 | 20% des Nettoerwerbseinkommens, höchstens CHF 36'864 |
Quelle für 2027: Medienmitteilung des Bundesrats vom 2. Oktober 2026. Die neuen Beträge gelten ab dem 1. Januar 2027.
Was der Abzug wert ist
Die Ersparnis hängt von Kanton, Gemeinde und Einkommen ab. Ein Beispiel zur Veranschaulichung: Bei einem Grenzsteuersatz von 25% senkt eine Einzahlung von CHF 7'258 Ihre Steuerrechnung um rund CHF 1'815. Ihr eigener Satz kann tiefer oder höher sein.
Die Frist für 2026
Eine Einzahlung zählt nur dann für 2026, wenn sie bis am 31. Dezember 2026 auf Ihrem 3a-Konto gutgeschrieben ist. Das Datum, an dem Sie die Überweisung auslösen, zählt nicht.
Banken und 3a-Apps veröffentlichen eigene Annahmeschlüsse, meist einige Arbeitstage vor dem Jahresende. Auch die Eröffnung eines neuen 3a-Kontos braucht Zeit, weil der Anbieter Sie zuerst identifizieren muss.
Faustregel: Eröffnen Sie das Konto in der ersten Dezemberhälfte und überweisen Sie bis Mitte Dezember. Wer schon eine Säule 3a hat, erspart sich mit einem monatlichen Dauerauftrag die Hektik zum Jahresende.
Nachzahlungen für verpasste Jahre
Seit dem 1. Januar 2025 erlaubt das Gesetz, Beiträge für Jahre nachzuzahlen, in denen Sie nichts oder weniger als das Maximum einbezahlt haben. 2026 ist das erste Jahr, in dem das möglich ist, und zwar für die Lücke aus 2025.
- Es zählen nur Lücken ab dem Beitragsjahr 2025. Frühere Jahre bleiben ausgeschlossen.
- Sie können höchstens zehn Jahre zurückgehen.
- Im Lückenjahr und im Jahr der Nachzahlung brauchen Sie ein AHV-pflichtiges Erwerbseinkommen in der Schweiz.
- Zuerst muss der volle ordentliche Beitrag für das laufende Jahr einbezahlt sein.
- Die Nachzahlung pro Jahr ist auf den Maximalbetrag für Personen mit Pensionskasse begrenzt (2026: CHF 7'258).
- Ein Lückenjahr wird mit einer einzigen Zahlung geschlossen. Eine Aufteilung auf mehrere Jahre ist nicht möglich.
- Wer bereits Altersleistungen aus der Säule 3a bezieht, kann nicht mehr nachzahlen.
Beispiel. Sie sind 2025 in die Schweiz gezogen, haben einen Schweizer Lohn mit Pensionskasse bezogen und in jenem Jahr nichts in die Säule 3a einbezahlt. 2026 können Sie CHF 7'258 für 2026 und weitere CHF 7'258 für 2025 einzahlen und beides im Steuerjahr 2026 abziehen.
Wer 2026 zugezogen ist, hat noch keine Lücke: 2025 gab es kein Schweizer Einkommen. Der Antrag geht schriftlich an Ihre 3a-Stiftung. Jeder Anbieter hat dafür ein eigenes Formular, fragen Sie also nach, bevor Sie das Geld überweisen.
Quellensteuer: so erhalten Sie den Abzug
Den meisten Ausländern ohne Ausweis C wird die Steuer jeden Monat vom Lohn abgezogen (Quellensteuer). Dieser Tarif kennt Ihre 3a-Einzahlungen nicht. Wie Sie zum Abzug kommen, hängt von Ihrer Situation ab.
- Wohnsitz in der Schweiz, Quellensteuer, Bruttolohn unter CHF 120'000Sie beantragen bis am 31. März des Folgejahres bei der kantonalen Steuerverwaltung eine nachträgliche ordentliche Veranlagung (NOV). Für Einzahlungen im Jahr 2026 ist das der 31. März 2027. Kantone wie Zürich halten fest, dass diese Frist nicht verlängert werden kann.
- Wohnsitz in der Schweiz, Bruttolohn ab CHF 120'000Sie werden ohnehin ordentlich veranlagt und tragen den 3a-Beitrag in der Steuererklärung ein.
- Ausweis C oder verheiratet mit einer Person mit Schweizer Pass oder Ausweis CSie füllen eine normale Steuererklärung aus und machen den Abzug dort geltend.
- Grenzgänger (Ausweis G)Einen Abzug in der Schweiz gibt es nur für Quasi-Ansässige. Das heisst in der Regel, dass mindestens 90% der weltweiten Einkünfte des Haushalts in der Schweiz steuerbar sind. Ohne diesen Status lohnt sich eine Säule 3a selten.
Vor dem Wechsel rechnen. Für Ansässige gilt der Antrag in der Regel auch für die folgenden Jahre. Die ordentliche Veranlagung rechnet mit dem Steuerfuss Ihrer Gemeinde, der höher sein kann als der Quellensteuertarif, und sie erfasst auch Ihr weltweites Einkommen und Vermögen. Lassen Sie das Ergebnis vorher von der kantonalen Steuerverwaltung oder einer Steuerberatung schätzen.
Wegzug aus der Schweiz
Beim definitiven Wegzug haben Sie zwei Möglichkeiten.
- Das ganze Guthaben beziehenDie Säule 3a kann beim definitiven Wegzug vollständig ausbezahlt werden, in jedes Land. Bei der Pensionskasse ist das anders: Dort bleibt der obligatorische Teil bei einem Umzug in einen EU- oder EFTA-Staat meist in der Schweiz. Die Stiftung verlangt die Abmeldebestätigung und einen Nachweis Ihrer Adresse im Ausland.
- Das Guthaben angelegt lassenDas Konto kann bis zum Pensionsalter bestehen bleiben. Weitere Einzahlungen sind nicht möglich, sobald Ihr Schweizer Erwerbseinkommen endet.
Wie die Auszahlung besteuert wird
Eine Kapitalauszahlung wird einmalig besteuert, zu einem reduzierten Satz und getrennt vom übrigen Einkommen. Ihr Wohnsitz am Tag der Auszahlung bestimmt, wer besteuert.
- Auszahlung, solange Sie in der Schweiz wohnen: Ihr Wohnkanton besteuert.
- Auszahlung nach dem Wegzug: Im Sitzkanton der 3a-Stiftung fällt eine Quellensteuer an. Die Sätze unterscheiden sich von Kanton zu Kanton.
- Ihr neues Wohnland: Es kann die Auszahlung ebenfalls besteuern, oder Sie können die Schweizer Quellensteuer dank eines Doppelbesteuerungsabkommens zurückfordern. Das hängt vom Land ab.
Zwei weitere Punkte für die Planung: Prüfen Sie die Gebühr des Anbieters für eine Auszahlung beim Wegzug. Und wer die US-Staatsbürgerschaft oder eine Green Card hat, fragt vor einer Anlage in 3a-Fonds eine Steuerberatung, weil das US-Steuerrecht Schweizer Fonds ungünstig behandelt und einige Anbieter keine US-Personen aufnehmen.
Anbieter wählen
Ein 3a-Konto wird von einer Vorsorgestiftung geführt. Sie erreichen sie über eine Bank, eine Versicherung oder eine 3a-App. Für Expats zählen fünf Punkte.
Gesamtkosten
Rechnen Sie die Verwaltungsgebühr und die Kosten der enthaltenen Fonds zusammen. Ein Unterschied von 0,3% pro Jahr summiert sich über zwanzig Jahre.
Bank oder App statt Versicherung
Wer die Schweiz vielleicht verlässt, meidet 3a-Versicherungspolicen. Sie laufen über Jahrzehnte, und eine frühe Kündigung kostet meist Geld.
Sitz der Stiftung
Der Sitzkanton der Stiftung bestimmt die Quellensteuer auf einer Auszahlung nach dem Wegzug.
Gebühr beim Wegzug
Einige Anbieter verlangen eine Gebühr für die Auszahlung beim Wegzug ins Ausland. Lesen Sie das Gebührenreglement vor der Eröffnung.
Sprache
App und Unterlagen auf Englisch, falls Sie das brauchen.
Alpian Säule 3a
Alpian ist eine Schweizer Bank mit FINMA-Bankenlizenz und bietet in ihrer App eine Säule 3a an. Laut der Produktseite von Alpian:
- Verwaltungsgebühr von 0,60% pro Jahr, dazu Fondskosten von rund 0,15% und Mehrwertsteuer;
- vollständig in BlackRock-Fonds angelegt, mit neun Strategien (Schweiz, Global oder Global mit 5% Bitcoin);
- Mindesteinlage von CHF 300 bei der ersten Einzahlung;
- Vorsorgestiftung dahinter ist lemania-pension (FRPI);
- Eröffnung und Verwaltung in der Alpian-App, die es auf Englisch gibt.
Alpian wirbt zudem mit einer Rückerstattung der Verwaltungs- und Stiftungsgebühren für 2025 und 2026, begrenzt auf die ersten 1'000 Konten. Prüfen Sie in der App, ob das noch gilt. Das Factsheet nennt Zusatzgebühren für den Vorbezug für Wohneigentum und für den definitiven Wegzug ins Ausland. Lesen Sie es, wenn Sie mit einem Wegzug rechnen.
Alpian passt, wenn Sie Bankkonto und Säule 3a in einer englischsprachigen App haben möchten. Beim Preis allein sind spezialisierte 3a-Apps wie VIAC, finpension oder frankly meist günstiger. Vergleichen Sie deshalb die Gesamtkosten. Zur Bank selbst siehe unseren Alpian-Test.
Alpian eröffnen →Affiliate-Link. Der Code PCNC86 betrifft den Bonus für das Bankkonto, nicht die Säule 3a. Die Bedingungen können sich ändern.
Das Konto, von dem Sie einzahlen
Die Beiträge gehen per Banküberweisung auf das Schweizer Konto der Stiftung. Am einfachsten zahlen Sie von einem Schweizer Konto auf Ihren Namen ein, auf dem auch Ihr Lohn eingeht, mit einem monatlichen Dauerauftrag.
Yapeal bietet keine Säule 3a an. Hier zählt Yapeal nur als dieses Schweizer Konto: eine CH-IBAN für Lohn, Daueraufträge und QR-Rechnungen, von der Sie eine Säule 3a bei einem anderen Anbieter speisen. Details im Yapeal-Test.
Noch kein Schweizer Konto? Beginnen Sie mit unserer Anleitung Schweizer Bankkonto als Ausländer eröffnen oder dem Vergleich beste Bank für Ausländer in der Schweiz.
Fehler, die Sie vermeiden
Am 30. Dezember einzahlen
Eine Überweisung, die erst im Januar ankommt, zählt für das nächste Jahr. Der Abzug für 2026 ist dann verloren, sofern Sie ihn nicht später nachzahlen.
Mit Quellensteuer einzahlen und den Antrag nie stellen
Ohne Antrag bis am 31. März entfällt der Abzug für dieses Jahr.
In den ersten Monaten eine 3a-Versicherung unterschreiben
Schnell unterschrieben, teuer beim Ausstieg, wenn sich Ihre Pläne ändern.
Zu viel einzahlen
Beträge über dem Maximum sind nicht abzugsfähig, und die Stiftung muss sie zurückzahlen.
Vor der Abmeldung beziehen, ohne die Steuer zu prüfen
Die Steuer unterscheidet sich zwischen einem Bezug als Einwohner und einem Bezug nach dem Wegzug. Vergleichen Sie beides, bevor Sie das Datum festlegen.
Häufige Fragen
Können Ausländer in der Schweiz eine Säule 3a eröffnen?+
Ja. Nationalität und Bewilligung spielen keine Rolle. Es zählt ein AHV-pflichtiges Erwerbseinkommen in der Schweiz. Angestellte und Selbstständigerwerbende mit einem solchen Einkommen dürfen einzahlen.
Wie hoch ist der Maximalbetrag der Säule 3a 2026?+
CHF 7'258, wenn Sie einer Pensionskasse angehören. Ohne Pensionskasse sind es 20% des Nettoerwerbseinkommens, höchstens CHF 36'288.
Wie hoch ist der Maximalbetrag der Säule 3a 2027?+
CHF 7'373 mit Pensionskasse und höchstens CHF 36'864 ohne. Der Bundesrat hat die neuen Beträge am 2. Oktober 2026 beschlossen, sie gelten ab dem 1. Januar 2027.
Bis wann muss ich für 2026 einzahlen?+
Das Geld muss bis am 31. Dezember 2026 auf dem 3a-Konto gutgeschrieben sein. Die Anbieter setzen eigene Fristen einige Tage davor. Zahlen Sie deshalb bis Mitte Dezember ein.
Kann ich für verpasste Jahre nachzahlen?+
Nur für Lücken ab 2025 und höchstens zehn Jahre zurück. Sie müssen zuerst den vollen Beitrag für das laufende Jahr einzahlen und im Lückenjahr ein AHV-pflichtiges Einkommen in der Schweiz gehabt haben. Jahre vor 2025 lassen sich nicht nachholen.
Ich zahle Quellensteuer. Erhalte ich den 3a-Abzug automatisch?+
Nein. Der Quellensteuertarif berücksichtigt 3a-Beiträge nicht. Für den Abzug beantragen Sie bis am 31. März des Folgejahres bei der kantonalen Steuerverwaltung eine nachträgliche ordentliche Veranlagung.
Was passiert mit meiner Säule 3a, wenn ich die Schweiz verlasse?+
Bei einem definitiven Wegzug können Sie das ganze Guthaben beziehen, unabhängig vom Zielland, oder es bis zum Pensionsalter angelegt lassen. Eine Auszahlung nach dem Wegzug wird im Sitzkanton Ihrer Vorsorgestiftung an der Quelle besteuert.
Kann ich nach dem Wegzug weiter in die Säule 3a einzahlen?+
Nein. Ohne AHV-pflichtiges Erwerbseinkommen in der Schweiz sind keine Einzahlungen mehr möglich. Das bestehende Guthaben kann angelegt bleiben.
Bietet Yapeal eine Säule 3a an?+
Nein. Yapeal bietet Konten und Karten an. Für die Säule 3a brauchen Sie eine Vorsorgestiftung. Diese erreichen Sie über eine Bank oder eine 3a-App wie Alpian, VIAC, finpension oder frankly.
Lohnt sich die Säule 3a, wenn ich nur zwei oder drei Jahre bleibe?+
Oft ja, sofern Sie den Steuerabzug geltend machen können. Sie sparen jedes Jahr Steuern und können das Geld beim Wegzug beziehen. Prüfen Sie vorher die Auszahlungsgebühr Ihres Anbieters und die Besteuerung im nächsten Wohnland. Das ist eine allgemeine Information und keine Steuerberatung.
Bank-3a oder Versicherungs-3a?+
Wer die Schweiz vielleicht wieder verlässt, bleibt mit einer 3a-Lösung bei einer Bank oder App beweglich. Sie können die Einzahlungen jederzeit ohne Verlust stoppen. Versicherungspolicen laufen über Jahrzehnte und verlieren bei einer frühen Kündigung meist an Wert.
Zusammenfassung
Die Säule 3a steht allen Expats mit einem Schweizer Lohn offen. Für 2026 können Sie mit Pensionskasse bis CHF 7'258 einzahlen, und das Geld muss bis am 31. Dezember ankommen. Ab 2027 liegt das Maximum bei CHF 7'373. Wer 2025 verpasst hat, kann das 2026 zusätzlich zum ordentlichen Beitrag nachholen.
Wer Quellensteuer zahlt, stellt den Antrag auf ordentliche Veranlagung bis am 31. März 2027, sonst ist der Abzug verloren. Wer die Schweiz vielleicht wieder verlässt, wählt eine Säule 3a bei einer Bank oder App und prüft vor der Eröffnung die Wegzugsgebühr und den Sitzkanton der Stiftung.
Nächste Schritte
Affiliate-Links · keine Mehrkosten für Sie · Offenlegung
Veröffentlicht 16. November 2026 · Geprüft & aktualisiert 16. November 2026 von bergmoney Research.
Ein veraltetes Detail oder einen geänderten Betrag entdeckt? Sagen Sie es uns. Wir aktualisieren unsere Ratgeber regelmässig.